На човек, колкото и да му се говори, няма тази сила, равна на личното усещане при допускане на грешки – особено при инвестициите.
На човек, колкото и да му се говори, няма тази сила, равна на личното усещане при допускане на грешки.
Специално при инвестициите - това е процес, при който ние използваме временната несигурност и колебанията на пазарите и цените, за да получим положителна разлика в стойността на нашите пари, с други думи - спекулираме. Не че е лошо. Въпросът е какъв ще е крайният резултат (нетна печалба).
Основните правила при инвестиране
Доходност. Всички сме привлечени и „заслепени" от доходността. Тя ни привлича повече от магнит, но не можем да я менажираме.
Риск. Рискове. Тук е ключът! Можем ли да го управляваме и разбираме? Имаме ли някакъв вид контрол? Ако купим имот за ремонт и препродажба - ок, но в много случаи нещата са различни.
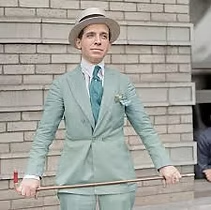
Често опитни търговци в банките и други ни продават мечти и бъдещета. Мултилевъли също. След тях идват и „Понци-схемите"*. Понякога те нямат никаква пряка вина, защото сами не знаят или не са уловили моментите на подвеждане и измама, но друг път го правят съвсем съзнателно.
2.1. Опазване на капитала! Загубиш ли си парите - край с тях. Трябва да изработиш нови пари, което ще ти коства време и усилия.
Гаранции и сигурности. Търсим някакви гаранции и сигурности под формата на договори, фондове за защита на вложителя, юридическа защита, държавни гаранции за лични инициативи и подобни.
Ликвидност. Колко време е нужно, докато инвестираното стане обратно пари... зависи от т. 2.
Данъци. Ако сме спечелили - супер. Можем и да си платим на държавата.
Унаследителни възможности. Какви са в случай на лош късмет и по-ранно излизане от живота? Трябва да е уредено с договора (т. 3).
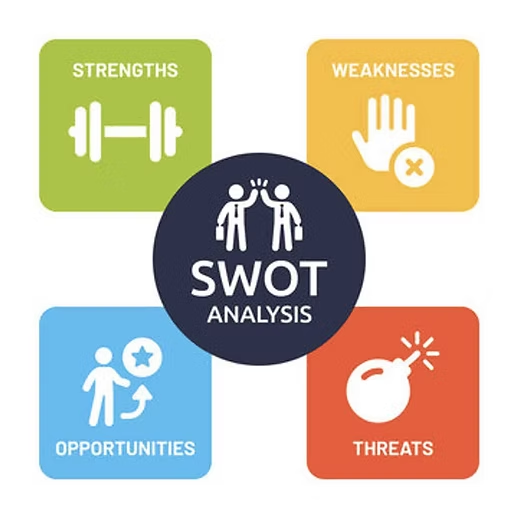
SWOT анализ
Хайде да направим следното. Да приложим един бизнес модел за оценка на проекти, преди да се инвестира в нещо. Нарича се SWOT анализ:
S - силни страни на нещото
W - слаби страни
O - възможности
T - опасности и проблеми
Обличаме го в примери:
Банкови депозити
S - Ако е истински депозит, а не разплащателна сметка, има гаранция от държавата!
W - Нулеви доходности, такси.
O - Няма кой знае какви.
T - Ако ти хакнат телефона или акаунта, банката няма да ти върне нищо! Да знаеш. Държавният гаранционен фонд до 100 000 евро (196 000 лв.) - няма да стане. Ако банката фалира - ще работи.
Взаимни фондове
S - Възможност за по-високи доходности.
W - Доходностите варират, таксите са различни видове според типа фондове - при записване, върху обема активи, може да има и други!
O - Голям избор на фондове.
T - В зависимост къде са купени, защитите на повечето са на високи нива.
Електронни инвестиции от типа на Револют
S - Много опции за спестяване, плащане, превалутиране и инвестиране и реално спечелване на пари!
W - Лични грешки, което не е заради платформата, но съпортът им е доста влошен, блокират акаунти и се губят пари!
O - Голям избор на ETF фондове, хиляди акции, крипто, спестовен акаунт и т.н.
T - Ами доста са. Когато ти блокират акаунта и реално загубиш 5000 долара, разбираш тази точка. Можеш да я преживееш по-лесно, ако си спечелил от нещо друго и компенсираш щетата.
ETF фондове
S - Ниски такси.
W - Няма гаранция за капитала. Доходностите не винаги са нагоре и при спад на пазара губиш и ти.
O - Много опции за доходности.
T - Ако се използват доказани места и брокери, опасностите се минимизират.
Имоти
Безрисков актив, едва ли не.
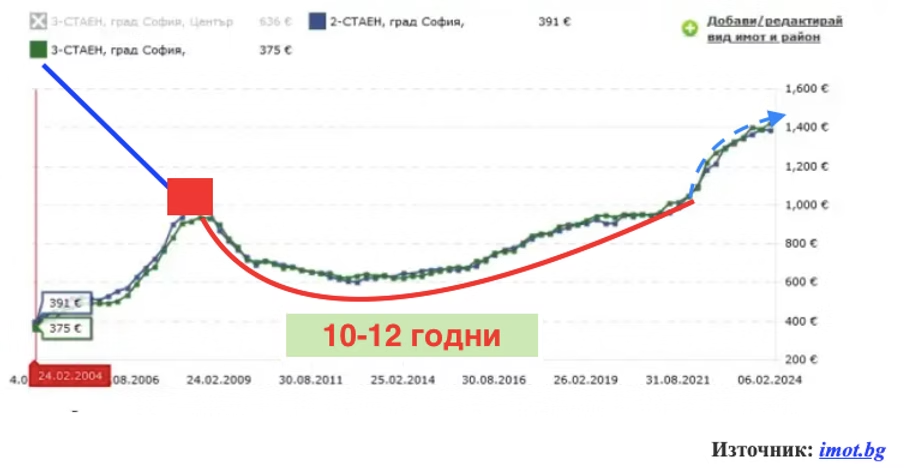
S - Растящ пазар, пазар на продавача, взимат се кредити върху кредити. Към момента на писане (2024 г.) сме в тази фаза.
W - Всичко може да се промени. 2009-та! (Като се обърне каруцата - пътищата са много.)
O - Тук нещата се разделят на две: какви са опциите при възходящ тренд и какви са при обратна спирала?
T - Ако трендът се обърне, ликвидните имоти с печалба зависват и трябва да се продават на по-малка печалба, да останат затворени, недовършени, да се дават под наем (какъв?), докато пазарът се завърти нагоре (примерно 7-10 г.). Тогава ще разберем буквално колко недвижими са недвижимите имоти.
Това е моментът, в който един спекулант се превръща в дългосрочен инвеститор по принуда, за да не си загуби вложенията. Просто трябва да изчака следващата „вълна".
Как ще се връщат кредитите, ако сметките не излизат? Имам ли други доходи, с които да остана в сделката с кредита?
С този лесен метод можеш да оцениш почти всичко и то сам. Пробвай с оценка на автомобил, който искаш да си купиш.
Финални думи: Мисли, търси, чети и тогава действай, а не обратното.
*Чарлз Понци е италиански финансист и измамник, добил световна слава с лъжлива инвестиционна схема, известна още като „схема на Понци" или „финансова пирамида".
Информацията в тази статия е с информационна цел и не представлява финансов съвет или препоръка за конкретна инвестиция. Всяко инвестиционно решение носи риск. Консултирайте се с лицензиран финансов специалист преди да предприемете действия.