Защо днес няма да следя котировките и как изглежда един човешки финансов план: резерв, защита при злополука и болест, капитал и седемте основни елемента.
Здравей с Неделния Бюлетин и приятно време за обмисляне на личните ти финансови дела.
Защо днес няма да следя котировките. Или как изглежда един човешки (некорпоративен) финансов план?
Днес няма особено да ме интересува дали някоя борсова котировка се е променила с 1-2%.
Няма да прекарам сутринта в опити да разбера защо акциите на NVIDIA падат, дали личният живот на ръководителя ѝ е повлиял на инвеститорите, кой е продал навреме и кой е купил по-евтино.
Около пазарите винаги има новини, интерпретации, очаквания и спекулации. Днес една компания е на върха, утре губи милиарди от пазарната си оценка. Същото виждаме при златото, валутите и останалите финансови активи.
Но има нещо, което заслужава много повече внимание от ежедневните движения на котировките.
Не инвестиционен портфейл, не таблица с доходности и не прогноза за следващите пет години. А план, който отчита, че животът не винаги следва предварително начертания график.
🧭 Финансовият план не започва и не свършва с инвестициите
Често пиша за инвестиционни фондове, ETF-и, доходности, възможности за натрупване на капитал и управление на спестяванията.
Това е важна част от финансовото планиране. Но не е цялото.
Какво правим, ако загубим пари? Ако натрупаме значителен капитал? Ако получим имот чрез дарение или наследство? Ако доходите ни намалеят? Ако претърпим злополука или се разболеем тежко?
Това не са песимистични въпроси. Това са въпроси на човек, който поема отговорност за себе си и семейството си.
Ако загубиш пари или натрупаш капитал?
Загубата е част от инвестирането. Затова трябва да знаем какъв риск сме готови да поемем, колко средства да останат ликвидни и как ще реагираме при спад на пазарите.
Той е част от стратегията.
А ако изкараме пари от някаква сделка или ни дарят имот? Тогава идват други въпроси - управление на активите, данъци, поддръжка, доходност, наследствено планиране.
Получаването на имот не означава автоматично, че сме станали финансово по-свободни. Трябва да знаем какво притежаваме, какви разходи носи и какво искаме да постигнем с него.
Ако се случи злополука или тежко заболяване?
Преди няколко дни отново станахме свидетели на тежък инцидент на АМ „Тракия“. Подобни събития променят живота на цели семейства за секунди.
Злополука
При злополука въпросът не е само кой ще плати ремонта на автомобила. Може да се наложат продължително лечение, рехабилитация, прекъсване на работата и загуба на доходи.
Тежко заболяване
А тежкото заболяване? Всеки от нас вече има около себе си приятел, колега, роднина или познат, който преминава през подобно изпитание.
Знаем, че битката не е само медицинска. Тя е психологическа, семейна и финансова.
COVID-19 ни показа колко бързо едно здравно събитие може да се превърне в икономически проблем - за човека, семейството и бизнеса.
Точно тук финансовият план трябва да има решение.
Какво е обмислена защита
Не говоря за това да купуваме застраховки от паника или да подписваме договори, без да разбираме какво покриват или защото някой познат ни се е примолил да му помогнем, че не може да си изпълни МЛМ плана.
Говоря за предварително обмислена защита и цялостна концепция, в която ясно знаем какво поддържаме и защо го плащаме. Нещо спестено или пропуснато можем да разберем по трудния начин.
Например здравните продукти, които използваме с над 240 мои клиенти за подобен здравно-финансов буфер, предвиждат покритие за определени сериозни заболявания и медицински процедури при болнично и дневно стационарно лечение.
Сред тях са лечения на рак, включително оперативно лечение, химиотерапия и лъчетерапия, определени сърдечносъдови операции и други сериозни медицински състояния.
Окей - гадни неща са, но са важни. Главата в пясъка не ги решава.
Разбира се, има конкретни условия и изключения. Не се покриват автоматично всички диагностични изследвания, профилактични прегледи и последващи контролни посещения. Затова е важно да познаваме собствената си полица и да знаем как да я използваме.
Ако искаш да видиш какви са цените на такава здравна защита, ето 3 примера с цени от миналия брой.
Здравната защита вече се развива и в други посоки. В някои застрахователни решения се включват психотерапевтична помощ и услуги за второ медицинско мнение. Последното може да бъде особено важно при сложна диагноза, когато допълнителна консултация със специалист е от съществено значение. Самостоятелното международно медицинско мнение може да достигне стойност от 2-3 хиляди евро.
От близо 15 години се занимавам с финансови и застрахователни решения. Не помня досега темата за психичното здраве и психотерапевтичната подкрепа да е имала такова място в разговорите за застраховане.
Това също е промяна, която заслужава внимание.
Добрата новина е, че това се подрежда веднъж, спокойно и с ясна цел, а после си живеем, без да мислим за него 🙂
А какво става с работещия човек?
Има още един риск, за който говорим по-малко - постепенното изчерпване на човешкия ресурс.
Минималната работна заплата и осигурителните прагове се увеличават всяка година, не е само сега (ето линкове: минимална заплата по години, максимален осигурителен доход). Инфлацията намалява покупателната способност. Работодателите оптимизират процеси, автоматизират и търсят нови квалификации.
Преди се чудехме как е възможно в Западна Европа хора да работят на две или дори три места и да ми дават по две различни визитки на едно и също име. Днес все по-често виждаме същото и около нас.
Работим повече, поемаме повече ангажименти, учим нови неща и се опитваме да поддържаме стандарта си на живот.
Но човешките възможности не са безкрайни. Претоварването и хроничният стрес имат своята цена.
Затова финансовият план трябва да отчита не само колко печелим днес, но и как ще запазим способността си да печелим утре.
🙂 Какво трябва да съдържа един човешки финансов план?
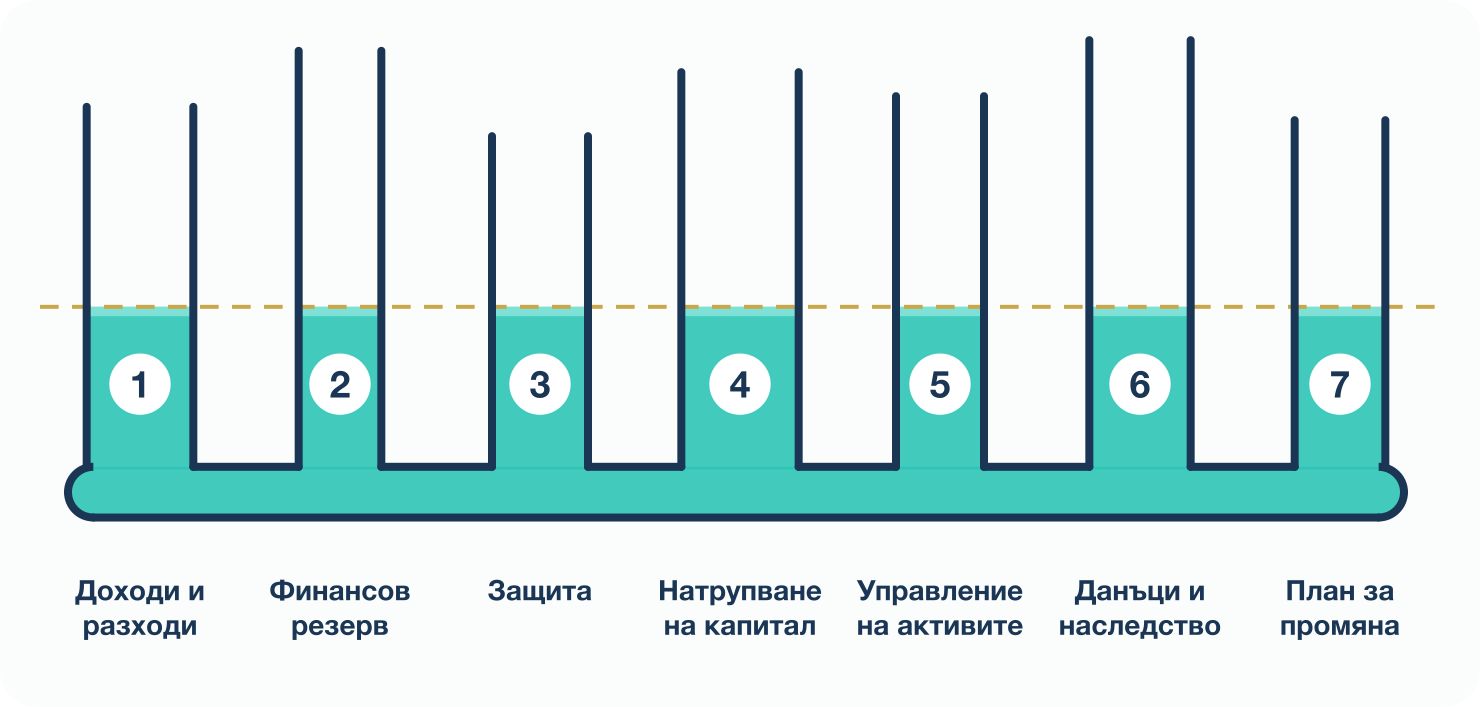
Според мен поне седем основни елемента:
- Доходи и разходи - да знаем колко печелим, колко харчим и какво можем да спестяваме.
- Финансов резерв - средства за непредвидени ситуации и временна загуба на доход.
- Защита - решение при злополука, заболяване, нетрудоспособност или загуба на основен доход.
- Натрупване на капитал - стратегия за спестяване и инвестиране според целите и риска. Защо и за кого? За нас като пенсионери, за оставяне в наследство на любимите ни хора.
- Управление на активите - парите, имотите и останалото имущество, което притежаваме.
- Данъчно и наследствено планиране - как да управляваме парите, които дължим за данъци, да ползваме облекчения и легално предоставените ни държавни отстъпки. Ако предаваме в наследство - как да стане с минимални разходи и усилия.
- План за промяна - готовност да преразгледаме решенията си, когато се променят доходите, семейството, здравето или професията.
Тези елементи не съществуват поотделно. Те работят заедно.
☀️ И накрая...
Българският национален отбор загуби с 5:0. Не го мисля особено. В спорта има загуби, победи и следващи мачове.
Но ние нямаме този лукс във всяка ситуация.
Както казва Христо Петров: „Падаш 7, ставаш 8!“
Харесва ми тази мисъл. В нея има нещо много важно - продължаването напред.
Само че понякога, за да можеш да станеш отново, трябва да имаш подкрепа, ресурс и предварително взети решения.
Не можем да предвидим всичко. Не можем да контролираме пазарите, здравето си или всички обстоятелства около нас.
Но можем да се подготвим.
Застраховката защитава човека, който го изгражда, и семейството, заради което го прави.
Животът е един. А защитата и подсигуряването му са безценни.
Искам да те чуя
Пиши ми по твой въпрос - не го мисли, просто драсни два реда.
Грижи се за здравето си и за близките си.
Хубава неделя и усмихната седмица 🙂
Светослав
Я да видим какво знае ИИ за теб.
Ако искаш да поговорим за:
Ако искаш да погледнем твоя план заедно, отговори на този бюлетин или ми пиши на svetoslav@lesnifinansi.bg.
Информацията в тази статия е с информационна цел и не представлява финансов съвет или препоръка за конкретна инвестиция. Всяко инвестиционно решение носи риск. Консултирай се с лицензиран финансов специалист, преди да предприемеш действия.