Здравей с Неделни лични финанси.
Основното от седмицата:
Бюджет 2027 у нас: още тежест за нас. Дефицит 3,5% от БВП (около 4,9 млрд. евро), нов дълг от 8,6 млрд. евро, данък върху ваучерите за храна и по-висок максимален осигурителен доход (до 2 400 евро). Държавата може и да излиза на дефицит, но ние не можем! Затова си правим бюджет за коледните подаръци още отсега.
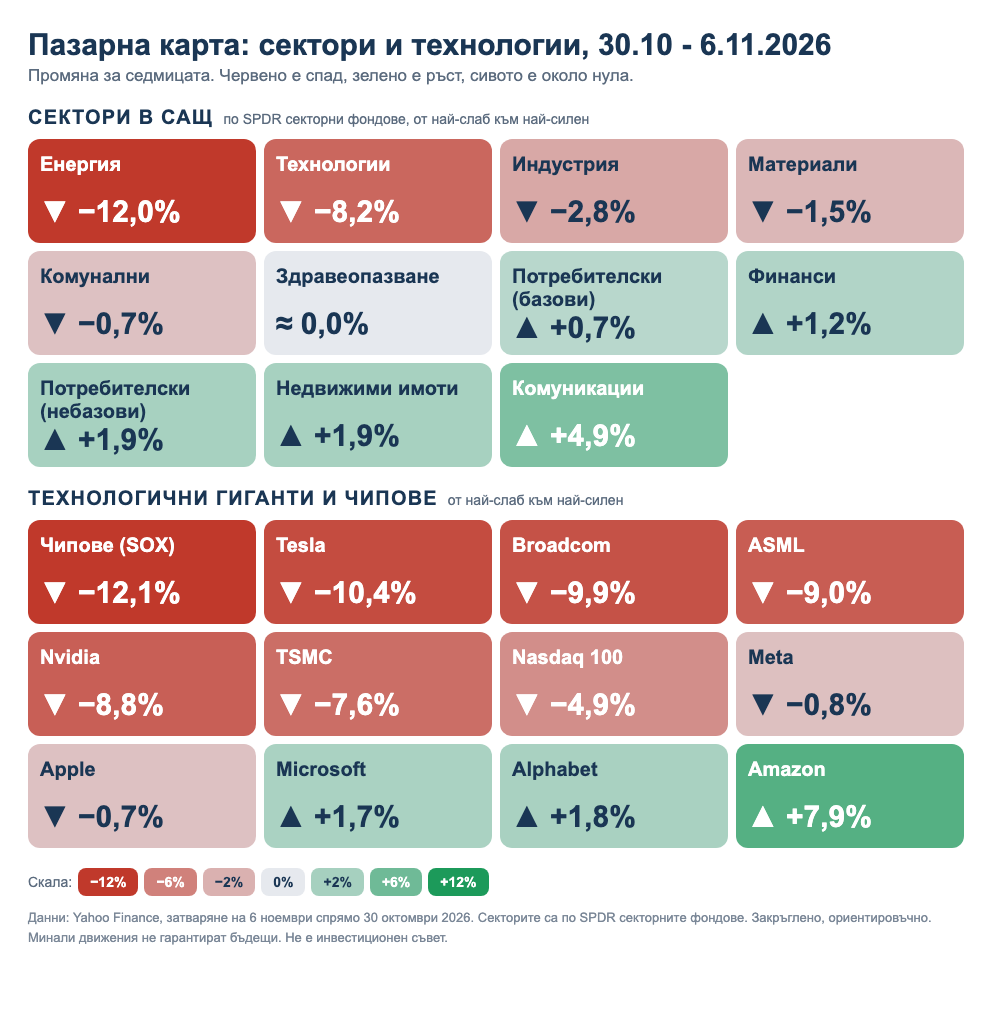
Политически трусове в САЩ: пазарите веднага реагираха. След изборите на 3 ноември демократите поеха контрола над Конгреса. Dow скочи с около 3% в сряда, а в четвъртък падна с 3,4%, като Nasdaq (−5,5%) влезе в корекция и Nvidia загуби 9,2% заради опасения, че новата власт ще забави строежа на центрове за данни (CBS News, 5 ноември). Подробно е в картата по-долу.
А по традиционните теми на финансовото планиране - ето темите с бутони:
 Технологии и париИИ, измами, приложения
 Инвестиранемесечно и еднократно
 КредитиЖК от 2,10/2,15%+
ПК 4,25%+
 Застраховкиот какво имаш нужда
 Пенсионен мултифондизбор до 30.11
 Коледен бюджетподаръци, без да сме на червено
Вечният въпрос: В какво да си държа парите? Краткосрочно изглежда тази касапница.
Ето какво значи дългосрочност: един лесно проверим пример
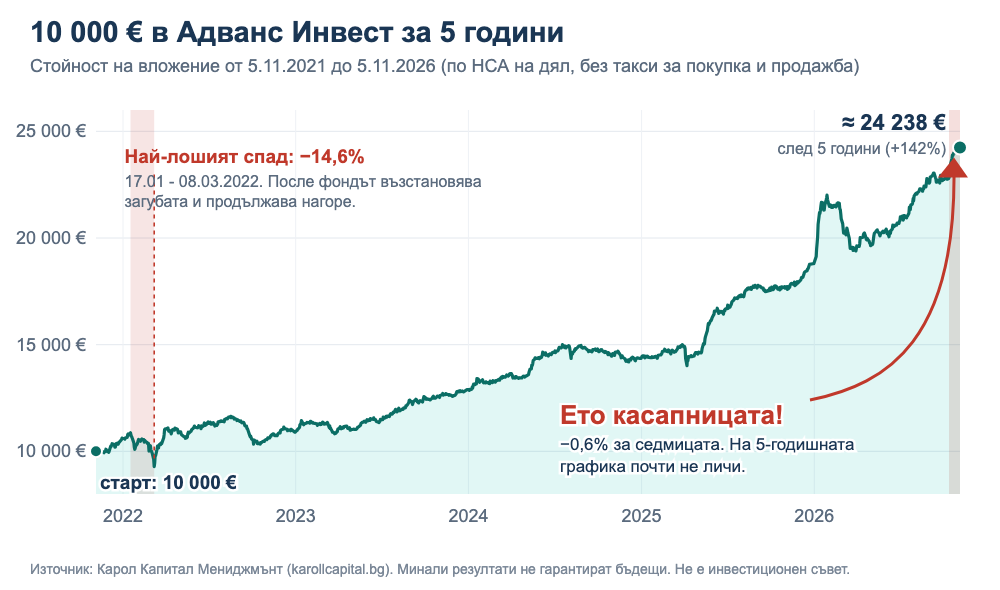
Колебанията са временни, а устойчивостта идва с дългосрочността. Вложени на 5.11.2021, 10 000 € в Адванс Инвест са преживели най-лош спад от −14,6% (януари-март 2022) и след 5 години са около 24 238 € (+142%), а тази седмица фондът е −0,6%.
Това е като да караш от София до Варна и при Сусурлево да спукаш гума. Да, проблем е, ще те забави, но генерално ще стигнеш до крайната цел. Започни с малко и редовно: виж месечното инвестиране.
Честно: Адванс Инвест е най-силният от четирите фонда „Адванс“ за този период. Адванс Възможности в Нова Европа е +99% (с най-лош спад по пътя −31,6%), Глобал Трендс +32% (−18,8%), Източна Европа +18% (−48,8%). По-високата доходност идва с по-голям риск. Доходността е по НСА на дял, без такси за покупка и продажба. Проверката е лесна: цените на дяла са публични на karollcapital.bg. Минали резултати не гарантират бъдещи. Не е инвестиционен съвет.
Четиво на седмицата
 Бизнес новините · 6 ноемвриКак AI променя инвестиционното банкиране и бъдещето на финансите според Александър Каролев от JP MorganИИ вече поема рутинната в банките, но сделките остават на хората. За обикновения човек означава по-лесно следене на разходите от телефона и достъп до нискоразходни индексни фондове, но без лично разбиране никое приложение не помага.Прочети в Бизнес новините
 Money.bg · 2 ноемвриНова безплатна услуга на банките ще предотвратява измами при преводиОт 1 декември банките ще сравняват за секунди дали името на получателя съвпада с IBAN-а при преводи в евро, безплатно. От 1 януари 2027 услугата ще е при всички банки и платежни доставчици у нас.Прочети в Money.bg
 Money.bg · 25 октомври · защо медта е с купаМеталът, който засенчи златото през 2026-аПрез 2026 г. медта е +10% от 1.1., а златото е −6%. Причините според статията: изкуственият интелект и центровете за данни, електромрежите, военните бюджети и ниските наличности в Китай.Прочети в Money.bg
1. Технологии и пари
Три новини от седмицата и какво да направиш по всяка от тях. Статиите са в „Четиво на седмицата“ под менюто.
Ако искаш да подредиш и парите си, виж месечното инвестиране, еднократното и избора на пенсионен мултифонд.
Източници: Money.bg, 2 ноември 2026; Бизнес новините, 6 ноември 2026; Quasa.io, 7 ноември 2026. Информацията е по публикациите, не е инвестиционен съвет.
Още по темата в блога: Револют: революция в платежните системи, Край на скритите банкови такси при плащане и преводи в чужбина, ETF: видове платформи за инвестиране.
2. Инвестиране
Как ти е удобно да инвестираш: с една сума, или малко по малко всеки месец? Избери:
Еднократно инвестиране: структуриран продукт след около 20 дни
Казвам ти го по-рано, за да имаш време да се подготвиш
Предимства
Възможни рискове
✉️ Пиши ми за друга еднократна инвестиция
Когато емисията се отвори, документите (основен информационен документ и условия на продукта) ще са на страницата Решения, раздел структурирани продукти.
Месечно инвестиране: малки суми, ясни цели
Не е нужна голяма сума, за да започнеш. Важното е редовността и целта: за какво пестиш и за колко време. Ето варианти, с които можеш да започнеш с малка месечна вноска.
| Цел | Срок | С какво започваш |
|---|---|---|
| Резерв за 3 месеца разходи | до 1 година | Спестяване по сметка, достъпна във всеки момент |
| Ваканция, ремонт, кола | 2-5 години | Фондовете „Адванс“ на Карол, вноска от 30 евро |
| Дете, пенсия, дългосрочна цел | над 5 години | ЕвроБъдеще с награда 1 000 евро след 60 вноски |
Фондовете „Адванс“ на Карол: от 30 евро на месец
Фондовете „Адванс“ са подходящи и за регулярни месечни вноски. При всички вноската може да е от 30 евро нагоре, затова можеш да започнеш с малка сума и да я увеличаваш с времето:
Четирите фонда „Адванс“ на Карол Капитал Мениджмънт са с плаваща доходност: тя следва пазара и не е гарантирана. Фондовете имат пълна петгодишна история. Ето как са се представяли по календарни години:
| Фонд | Риск | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 до 5.11 | От 1.1.2021 общо |
|---|---|---|---|---|---|---|---|---|
| Адванс Инвест | 3/7 | +36,06% | +2,84% | +18,25% | +11,33% | +30,97% | +28,95% | +211% |
| Адванс Източна Европа | 5/7 | +30,09% | −28,77% | +20,64% | +11,08% | +35,38% | +20,63% | +103% |
| Адванс Възможности в Нова Европа | 4/7 | +24,13% | −16,20% | +27,62% | +8,02% | +44,43% | +23,12% | +155% |
| Адванс Глобал Трендс | 4/7 | +21,76% | −13,28% | +8,29% | +16,14% | +6,31% | +12,14% | +58% |
Източник: Карол Капитал Мениджмънт (karollcapital.bg), пълни календарни години 2021-2025 и 2026 до 05.11.2026 (по НСА към тази дата). Доходността е на самите фондове, без индивидуалните такси за покупка и продажба. „От 1.1.2021 общо“ е натрупаната доходност (капитализирани резултати, не сбор на процентите). Риск по скалата 1-7 на управляващото дружество. Минали резултати не гарантират бъдещи.
Какво става с 10 000 евро, вложени в началото на 2021 г. (към 05.11.2026)
ЕвроБъдеще: месечно спестяване и награда 1 000 евро
ЕвроБъдеще е полица + фонд: регулярният продукт, при който спестяваш с месечни вноски. Един от 5-те фонда, с които работи ЕвроБъдеще, е белгийският KBC Equity Fund - Trends.
Пример:
В какво инвестира KBC Equity Fund - Trends
Фондът търси компании, които печелят от темите на десетилетието. Не следва индекс, а избира активно:
Най-големите позиции
Как се е представял, в евро
| Фонд | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 до 5.11 | От 1.1.2021 общо |
|---|---|---|---|---|---|---|---|
| KBC Trends | +19,79% | −23,44% | +11,87% | +12,70% | +6,31% | +13,59% | +40% |
Източници: KBC Asset Management (месечен фактшийт), FT Markets (Morningstar), цени на дяла в евро (290,71 € към 05.11.2026). Данните за 2025 и 2026 са изчислени от цената на дяла и са приблизителни. Доходността е на самия фонд, без таксите на полицата. Списъкът с най-големите позиции е от последния публикуван месечен фактшийт.
Какво се събира с малки суми
Това са само вложените суми, без доходност. Фондовете не гарантират доходност, а цената им следва пазара.
3. Кредити
Лихвите при банките, с които работя, са ниски.
Лихвите са индикативни, не са ГПР и зависят от профила ти. Решението за отпускане е на банката.
Искаш ли да видиш колко е вноската? Безплатен калкулатор за вноската, а подробностите са в броя от 11 октомври.
Още по темата в блога: Как да управляваме дълга и заемите с увереност.
4. От какви застраховки имаш нужда
Очаквам покачване на цените на застраховките. Затова е най-умно да прегледаме какво ти трябва и какво вече имаш, преди да го плащаш по-скъпо.
Бърза проверка: на колко от тези въпроса отговаряш „не знам"?
Още по темата в блога: Ако може да не ти вали на главата?, Застраховки живот, Допълнително здравно застраховане, Европейска здравна карта или застраховка за пътуване.
Жилище: 2 готови варианта за 2-стаен в София
Примерен имот: 2-стаен апартамент в София, 65 м², тухла, построен 2005 г., среден етаж, застрахователна сума 80 000 евро. Виж директно какво получаваш и колко струва, без да смяташ:
наем до 766,95 €
наем до 766,95 €
Вариант 2 включва и злоумишлени действия на трети лица. Разликата е около 14,5 евро на година. При земетресение има самоучастие 2%.
Източник: онлайн калкулаторът на Групама „Любим дом“, 1 ноември 2026, без отстъпки, и общите условия на продукта за лимитите (хотел до 5 дни по 51,13 €, наем до 255,65 € на месец за 3 месеца). Цените са ориентировъчни и важат за този примерен имот. Покритията имат изключения и условия, които ще ти обясня преди да избереш.
Какво точно покрива застраховката на жилище и кои допълнителни покрития си струват (щети от съсед, временно настаняване, съдържанието на дома), съм описал в статията „Ако може да не ти вали на главата?“.
Индивидуална здравна: 3 примера с цени
Примерни оферти за възрастен на 31-40 години. Виж директно какво покрива всяка и колко струва:
Цените може да се променят. Те са за лице на 31-40 години и са валидни към 01.11.2026 г. Вноските са предварителни и се коригират след кратка здравна декларация, без нужда от преглед. Отлагателен период 2 месеца при заболявания. При „Комфорт“ и „Престиж“ има самоучастие 20% при възстановяване на разходи (при абонаментно обслужване няма). Данните са от примерни оферти.
За групова/фирмена здравна има отстъпки и друг подход, затова пиши ми за отделна оферта.
Рискова застраховка „Живот“: пример
Логиката е да помогнем на ползващите лица, най-често семейството, ако застрахованият излезе по-рано от живота. Парите са за близките, а не за самия човек. Затова рисковата застраховка не е спестяване.
Примерна оферта за възрастен на 31-40 години: срок 15 години, застрахователна сума 30 000 €. При смърт сумата се изплаща на ползващите лица, а при трайна неработоспособност от злополука се изплаща процент от нея.
Вноската се състои от основно покритие (181,50 €) и допълнително покритие за злополука (90,00 €).
Цената може да се промени. Тя е за лице на 31-40 години и е валидна към 01.11.2026 г. Вноската е предварителна и се потвърждава след въпросник и медицински преглед с изследвания (преглед, ЕКГ, кръвни изследвания). Не се покриват рискове, свързани с пандемии, обявени от СЗО. Към вноската се добавя такса за Обезпечителния фонд (под 0,10 €). Ако искаш не само защита, а и спестяване, виж инвестиционната.
Какви видове застраховки „Живот“ има (рискови, спестовни, инвестиционни, семейни и детски), кога са полезни и как се определя сумата, съм описал в статията „Застраховки живот“.
5. Избор на пенсионен мултифонд
Ето четири неща, които можеш да направиш сам още сега:
- Звънни на НАП на 0700 18 700 и провери в кой универсален пенсионен фонд си осигурен.
- Реши в кой подфонд искаш да са парите ти или че оставаш в служебния. Срокът е до 30 ноември.
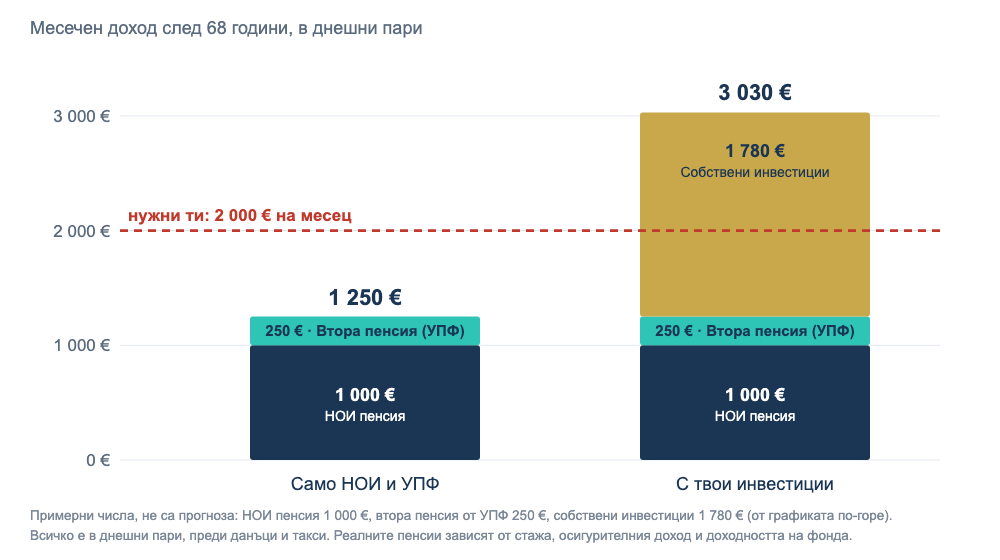
- Сметни какъв месечен доход ти трябва след пенсиониране и каква част от него ще идва от собствените ти спестявания. 2 000 евро днешни пари са около 4 000 евро след 20 години, така че за да имаш адекватен доход, с който да посрещаш бъдещите си разходи, трябва да предприемеш действия още сега.
- Изгради някакъв вид актив, който има време да работи 15-20 години и да ти носи пенсионен доход, независим от НОИ.
Пример: от 25 до 88 години
Ако започнеш на 25 и внасяш по 200 евро на месец (в днешни пари) до 68 години, а парите растат със средно 7% годишно, като при акции от типа на S&P 500, при инфлация 2,5% се натрупват около 298 000 евро в днешни пари. Само 103 200 евро от тях са твои вноски. След това, без нови вноски и при инфлация 3%, можеш да теглиш около 1 780 евро на месец в днешни пари чак до 88 години. Как се влага редовно, виж в месечното инвестиране.
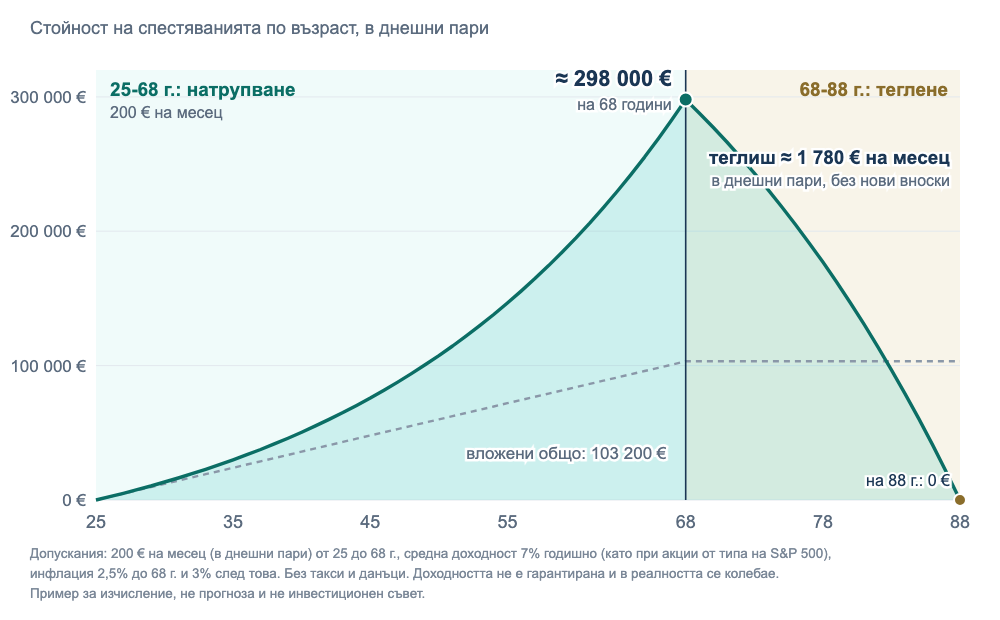
Ако започнеш по-късно със същите 200 евро на месец, всяка отложена година намалява и натрупаното, и месечното теглене в днешни пари:
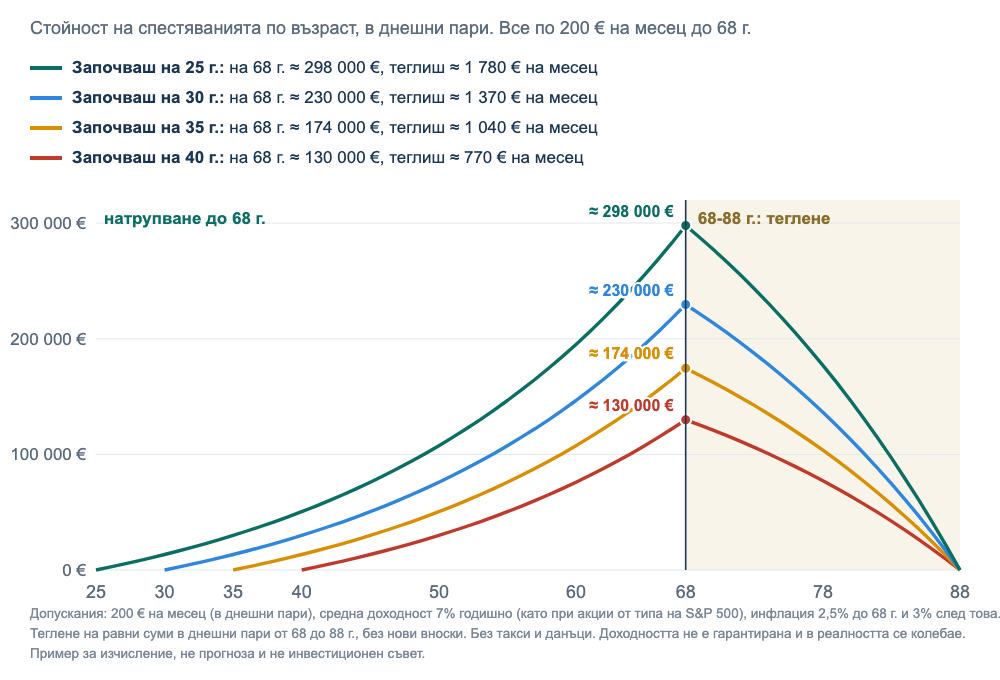
| Започваш на | Години вноски | Вложени общо | На 68 г. | Теглиш на месец (68-88 г.) |
|---|---|---|---|---|
| 25 г. | 43 | 103 200 € | ≈ 298 000 € | ≈ 1 780 € |
| 30 г. | 38 | 91 200 € | ≈ 230 000 € | ≈ 1 370 € |
| 35 г. | 33 | 79 200 € | ≈ 174 000 € | ≈ 1 040 € |
| 40 г. | 28 | 67 200 € | ≈ 130 000 € | ≈ 770 € |
Само с пенсия от НОИ и втора пенсия от УПФ в примера се получават 1 250 евро на месец, а ти трябват 2 000. Собствените инвестиции от графиката по-горе добавят още 1 780 евро.
За който иска да си пресметне, ето по-сложен калкулатор на български език:
Пенсионен калкулатор (ubb-pensions.bg)
Трите подфонда
Какво става, ако не избереш
| Кой си | Къде те слагат служебно |
|---|---|
| Под 50 години | Динамичен подфонд |
| Над 50 години | Балансиран подфонд |
| До 3 години до пенсия | Консервативен подфонд, задължително |
Първо преглеждаме възрастта ти, колко години остават до пенсия и колко риск можеш да понесеш, и после избираш.
Дялът на акциите по подфондове и правилата за служебно разпределение са по публикации на Капитал. Точните условия и срокове се потвърждават в Кодекса за социално осигуряване, при КФН или при пенсионното ти дружество.
Още по темата в блога: Пенсионните мултифондове идват: как да избереш подходящия подфонд.
6. Коледен бюджет: подаръци, без да сме на червено
В петък правителството представи проекта на бюджет за 2027 г.: дефицит 3,5% от БВП (около 4,9 млрд. евро) и нов дълг от 8,6 млрд. евро. Държавата може и да си позволи дефицит и нов дълг, ние не можем: нашият дефицит се плаща с лихви, кредитни карти и по-малко спокойствие през януари.
До Коледа остават около 6 седмици, а бюджетът за подаръците е най-лесно да се подготви сега, не в последната седмица.
Стъпка 1: списък и таван
Запиши всички, за които купуваш подарък, и сложи сума до всяко име. Включи и дребните: колеги, съседи, учители, домашен любимец. Сборът е твоят Коледен бюджет, а ако е висок, намали броя на хората или сумата на човек, не бюджета.
Стъпка 2: колко да отделяш на седмица
| Коледен бюджет | Отделяш на седмица (около 6 седмици) | Ако си на месечна заплата |
|---|---|---|
| 200 € | ≈ 33 € | 100 € през ноември и 100 € през декември |
| 300 € | 50 € | 150 € през ноември и 150 € през декември |
| 500 € | ≈ 83 € | 250 € през ноември и 250 € през декември |
| 800 € | ≈ 133 € | 400 € през ноември и 400 € през декември |
Стъпка 3: правила, които спестяват пари
- Купувай по списък, а не по вдъхновение пред щанда.
- Black Friday тази година е на 27 ноември. Отстъпките не са истински навсякъде и масово ни лъжат! Затова сравни цената с тази отпреди седмица-две.
- Жребий вместо подарък за всички: в семейството или в приятелите всеки тегли име и купува един по-хубав подарък в обща граница.
- Не плащай подаръци с кредитна карта, ако не можеш да я погасиш още в януари.
Идеи за подаръци: ново, различно и забравено старо
Интересен подарък до определен бюджет
| Бюджет | Интересен подарък |
|---|---|
| До 20 € | Хубава книга, пакет специално кафе или чай, ароматна свещ или домашно сладко с написана на ръка картичка. |
| До 30 € | Настолна игра за вечерите у дома, кутия с вкусотии, хубава чаша с кафе или билети за кино за двама. |
| До 50 € | Ваучер за вечеря, билет за театър или работилница, на която човекът сам прави нещо: керамика, готвене, рисуване. |
| До 50 000 € | Който може, е ОК :o) |
Идеите и цените са ориентировъчни и зависят от магазина и града.
Пиши ми, ако искаш да подредим заедно бюджета ти за декември и януари.
Сумите са примери за изчисление, не препоръка. Снимките са от Unsplash (безплатен лиценз). Данните за бюджета са от bTV, 6 ноември 2026.
Още по темата в блога: Как да създадеш годишен финансов план, 5 начина да подобриш личните си финанси с пазаруване, Свободата започва със спестяване, Финансови цели.
Успешна нова седмица! 🍀
Снимки: Unsplash.
Информацията в тази статия е с информационна цел и не представлява финансов съвет или препоръка за конкретна инвестиция. Всяко инвестиционно решение носи риск. Консултирай се с лицензиран финансов специалист, преди да предприемеш действия.